

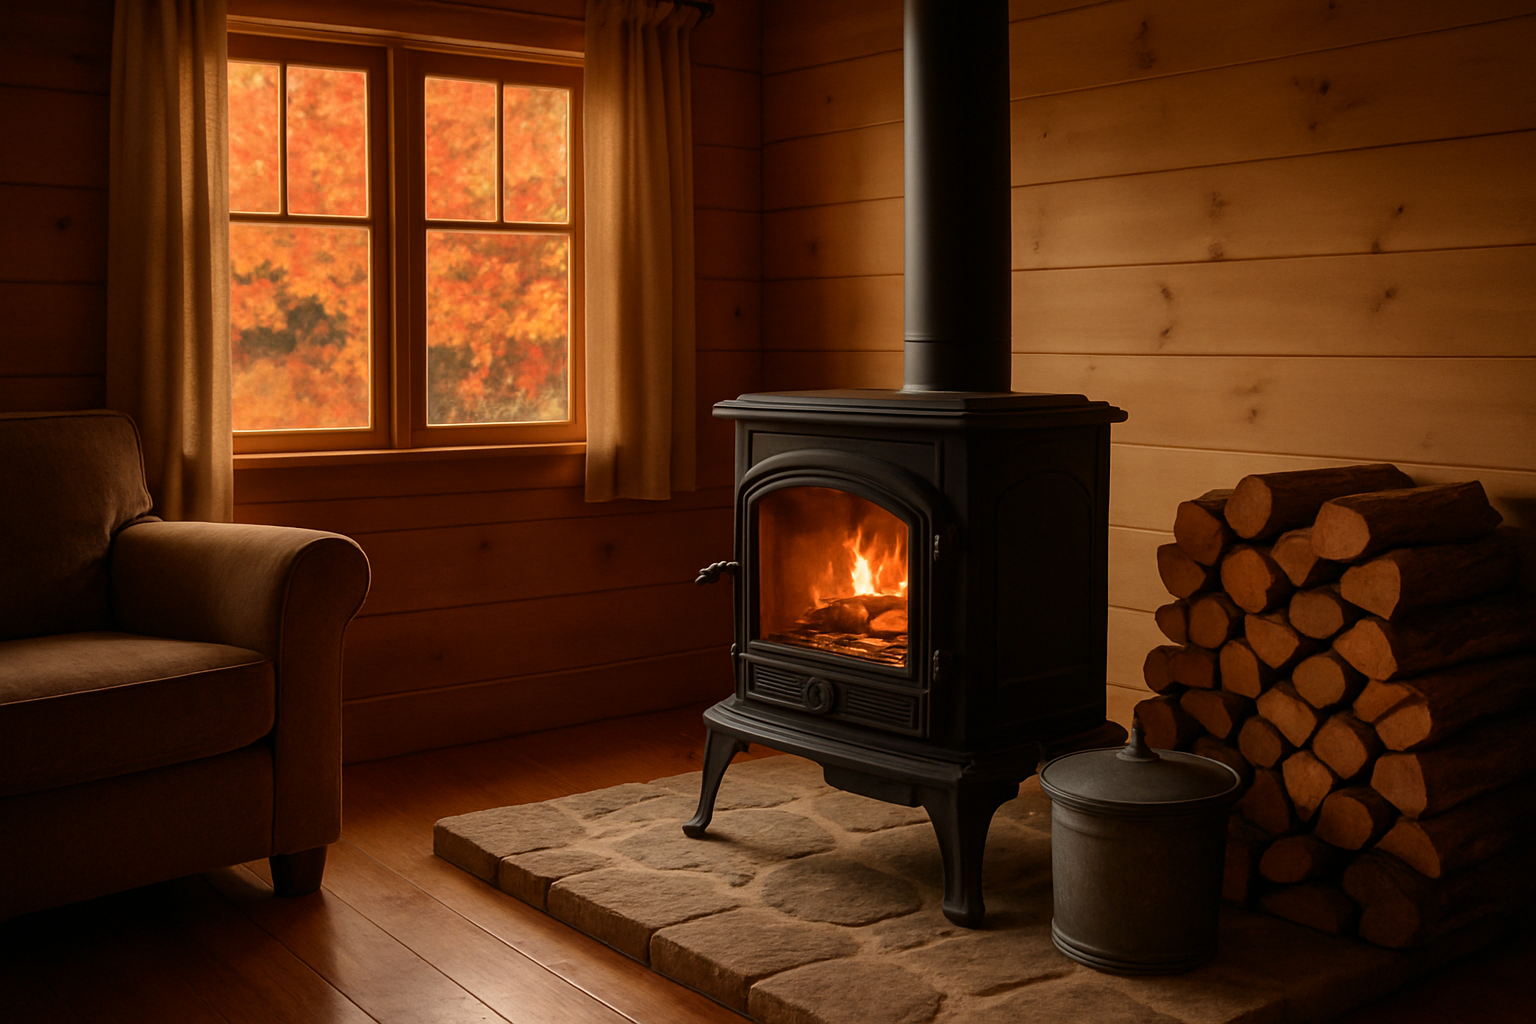
Poêle à bois et assurance habitation : à faire avant l’hiver
Fin septembre, les soirées se rafraîchissent et bien des propriétaires ressortent le poêle à bois ou rouvrent le foyer. Votre assurance habitation couvrirait-elle un incendie causé par votre appareil de chauffage si votre assureur n’était pas au courant de son existence? Voici ce que les assureurs demandent en général, les vérifications à faire avant la première flambée et la façon de garder votre assurance habitation alignée sur la réalité de votre maison.
Pourquoi votre assureur s'intéresse à votre appareil de chauffage
Un appareil de combustion, une cheminée encrassée ou une installation trop près d’un mur figurent parmi les causes courantes d’incendie résidentiel. Comme un incendie représente l’un des sinistres les plus coûteux pour une maison, les assureurs posent des questions précises sur le chauffage, surtout quand il brûle du bois ou des granules.
Ce qu’on évalue, c’est d’abord le type d’appareil (poêle, insert, foyer maçonné ou préfabriqué, poêle à granules), puis son âge, la façon dont il a été installé et son rôle dans la maison. Un poêle utilisé pour l’ambiance quelques soirs par mois n’est pas vu comme un système de chauffage principal, et cette nuance peut changer la façon dont votre dossier est analysé.
Déclarer votre appareil n’a rien d’un piège. C’est la façon de vous assurer que votre contrat correspond à la maison réelle, et non à celle qui figurait au dossier il y a dix ans.
Ce que l'assureur demande habituellement
Les exigences varient d’un assureur à l’autre et selon votre profil. Certains acceptent simplement une déclaration, d’autres demandent des preuves d’installation ou d’entretien. Retenez surtout que les questions suivent une logique assez constante.
Avoir ces informations sous la main accélère la soumission et évite les mauvaises surprises au moment d’une réclamation.
- Le type d’appareil et la marque, avec le numéro de modèle inscrit sur la plaque du fabricant.
- L’année d’installation et le nom de la personne ou de l’entreprise qui l’a réalisée.
- Une facture ou un document démontrant que l’installation respecte les instructions du fabricant.
- L’usage réel : chauffage principal, chauffage d’appoint ou usage occasionnel.
- La date du dernier ramonage ou de la dernière inspection de la cheminée.
- La présence de détecteurs de fumée et de monoxyde de carbone fonctionnels.
Si vous venez d'acheter la maison
Un appareil déjà en place n’est pas automatiquement bien installé. Demandez au vendeur les factures et les documents disponibles, et faites inspecter le conduit avant le premier feu. Signalez ensuite l’appareil à votre assureur, même si l’inspection préachat n’a rien soulevé.
Si vous installez un appareil vous-même
Certains assureurs exigent une installation par un professionnel qualifié, d’autres acceptent une installation personnelle sous conditions. Consultez votre municipalité pour savoir si un permis est requis, puis demandez à votre assureur ce qu’il attend avant de brancher quoi que ce soit.
Votre liste de vérifications avant la première flambée
Fin septembre est le bon moment : les ramoneurs et les installateurs ne sont pas encore débordés par les premiers grands froids. Prenez une heure pour passer votre installation en revue, ou confiez-la à une personne qualifiée.
Cette routine protège votre maison, et elle vous donne aussi des preuves d’entretien à conserver si votre assureur vous en demande un jour.
- Faire ramoner la cheminée ou le conduit, au moins une fois par année et plus souvent si vous chauffez beaucoup.
- Inspecter le tuyau et les joints : rouille, fissures, sections desserrées.
- Vérifier les dégagements avec les murs, les meubles et le plafond, selon le manuel du fabricant.
- Examiner la protection du plancher sous l’appareil, qui doit être incombustible.
- Tester tous les détecteurs de fumée et de monoxyde de carbone, et remplacer les piles au besoin.
- Placer un extincteur accessible, loin de l’appareil pour pouvoir l’atteindre en cas de flammes.
Cheminée et conduit
La créosote, ce dépôt goudronneux qui s’accumule dans le conduit, s’enflamme facilement. Un bois trop humide ou un appareil qui brûle à basse température en produit davantage. Un ramonage régulier et un bois bien sec réduisent le risque.
Dégagements et plancher
Les distances à respecter se trouvent dans le manuel de l’appareil, et elles ont priorité sur les habitudes ou les conseils de voisinage. Un rebord de bibliothèque, un rideau ou une corde de bois trop rapprochée suffit à créer un danger.
Cendres, bois et granules : les gestes qui posent problème
Plusieurs incendies ne viennent pas de l’appareil lui-même, mais de ce qu’on en fait. Des cendres qui semblent froides peuvent contenir des braises pendant plusieurs jours. Les déposer dans un sac de plastique, un bac de recyclage ou sur une terrasse en bois est une erreur fréquente.
Utilisez un contenant métallique muni d’un couvercle, posé sur une surface incombustible, à bonne distance de la maison, du garage et de l’abri de jardin. Laissez-le là plusieurs jours avant de vous en départir.
Pour le bois, entreposez-le à l’extérieur, à l’écart des murs, et gardez à l’intérieur seulement la quantité d’une journée ou deux. Pour les granules, protégez-les de l’humidité et respectez le type de combustible prévu par le fabricant. Brûler des déchets, du bois traité ou des produits inflammables pour allumer le feu est à proscrire.
- Ne jamais laisser un feu sans surveillance pendant une longue absence.
- Éviter d’utiliser un liquide inflammable pour allumer ou raviver le feu.
- Garder les enfants et les animaux à distance sécuritaire de l’appareil.
- Fermer le clapet seulement lorsque le feu est complètement éteint.
Chauffage d'appoint, thermopompe et autres appareils
Le poêle à bois n’est pas le seul appareil qui intéresse l’assureur. Les plinthes électriques surchargées, les chauffages portatifs branchés sur une rallonge ou les chaufferettes laissées près de rideaux figurent aussi parmi les situations à risque. Branchez un chauffage portatif directement dans une prise murale, jamais sur une multiprise.
Si vous ajoutez une thermopompe murale ou centrale pour alléger votre facture, avisez votre assureur. Il s’agit d’une amélioration de la maison, parfois de nature à influencer le montant assuré ou certaines conditions de votre contrat. C’est aussi vrai pour un foyer au gaz ou un chauffe-eau neuf.
Si vous vous absentez plusieurs semaines cet hiver, la question du chauffage se pose autrement : maintenir une température minimale, faire vérifier la maison régulièrement et lire les conditions de votre contrat concernant l’inoccupation. Avant un long séjour, jetez aussi un coup d’œil à votre assurance voyage pour ne pas laisser de trou de protection de votre côté.
Après un sinistre : ce qui peut compliquer le règlement
En cas d’incendie ou de dégât de fumée, l’assureur cherche à comprendre la cause. Si l’appareil n’était pas déclaré, s’il avait été installé de façon non conforme ou si les conditions du contrat n’étaient pas respectées, le dossier peut devenir plus complexe, et l’indemnisation risque d’être contestée ou réduite. Tout dépend des termes précis de votre police.
Pour vous protéger, conservez un petit dossier : factures d’installation, reçus de ramonage, photos de l’appareil et de son dégagement, manuel du fabricant. Un simple classeur numérique suffit.
Relisez aussi vos montants : le coût de reconstruction, les biens personnels et les frais de logement temporaire. Une rénovation ou un agrandissement fait depuis votre dernier renouvellement peut avoir changé la valeur à assurer.
Effet sur la prime et cas particuliers pour entrepreneurs
Un poêle à bois bien installé et bien entretenu ne fait pas nécessairement grimper la prime. Dans certains cas, un appareil non déclaré ou jugé plus risqué peut entraîner une surprime, des conditions supplémentaires ou un refus de couvrir ce risque précis. À titre indicatif, l’écart varie beaucoup selon l’assureur, la région, l’âge de la maison et votre historique de réclamations. Comparer plusieurs soumissions permet de voir ces différences avant de vous engager.
Si vous travaillez de la maison, gardez un atelier dans une dépendance ou accueillez des clients, le chauffage prend une autre dimension : une maison à usage mixte n’est pas toujours couverte comme une résidence ordinaire. Discutez-en avec votre assureur et voyez si une protection distincte, comme une assurance entreprise, est pertinente pour votre activité.
Foire aux questions
Dois-je déclarer mon poêle à bois à mon assureur habitation?
Oui, il vaut mieux le faire, même s’il a été installé par le propriétaire précédent. Cela permet à l’assureur d’évaluer le risque et d’éviter une contestation lors d’une réclamation. La façon dont l’appareil est pris en compte varie d’un assureur à l’autre.
Un poêle à bois fait-il augmenter la prime d'assurance?
Pas forcément. Un appareil bien installé, entretenu et utilisé comme chauffage d’appoint peut n’avoir que peu d’effet, alors qu’un usage principal ou une installation douteuse peut mener à une surprime. Les primes varient selon votre profil et l’assureur.
À quelle fréquence faut-il faire ramoner la cheminée?
Une fois par année est une bonne base pour un usage régulier, et plus souvent si vous chauffez beaucoup ou brûlez du bois peu sec. Suivez aussi les recommandations du fabricant de votre appareil. Conservez la facture de ramonage.
Puis-je installer moi-même mon poêle à bois?
Certains assureurs l’acceptent sous conditions, d’autres exigent un installateur qualifié. Renseignez-vous auprès de votre municipalité pour savoir si un permis est requis, puis confirmez avec votre assureur avant de faire l’installation.
Que faire des cendres après un feu?
Déposez-les dans un contenant métallique avec couvercle, posé sur une surface incombustible et loin de la maison. Elles peuvent rester chaudes plusieurs jours. Évitez les sacs de plastique, les bacs de recyclage et les terrasses en bois.
Mon assurance couvre-t-elle un incendie si mon poêle n'était pas déclaré?
Cela dépend des termes de votre contrat et des circonstances. Un appareil non déclaré ou non conforme peut compliquer la réclamation, voire la faire refuser en partie. Pour éviter l’incertitude, déclarez vos appareils et gardez vos preuves d’entretien.
Un chauffage d'appoint électrique est-il aussi un risque pour l'assurance?
Il peut l’être s’il est mal utilisé, par exemple branché sur une rallonge ou placé près de tissus. Branchez-le directement dans une prise murale et ne le laissez pas fonctionner sans surveillance. Le risque est généralement moindre qu’avec un appareil à combustion.
Quels documents conserver pour ma réclamation en cas d'incendie?
Gardez les factures d’installation, les reçus de ramonage ou d’inspection, le manuel et la plaque du fabricant, ainsi que des photos de l’appareil et de ses dégagements. Un inventaire de vos biens facilite aussi le règlement. Stockez le tout en format numérique, hors de la maison.
Un feu de foyer sans mauvaise surprise cet hiver
Chauffer au bois ou aux granules demande un peu de rigueur : un appareil déclaré, une installation conforme, une cheminée ramonée et des habitudes sûres avec les cendres. Ces gestes protègent votre famille et facilitent tout règlement en cas de sinistre. Profitez de la fin de septembre pour faire le tour de votre maison et relire votre contrat, avant que les grands froids arrivent.
Sur AccesDirect, vous comparez en ligne les offres de cabinets et courtiers partenaires licenciés dans leur province. Le service est gratuit et sans obligation.
Comparez des soumissions d'assurance habitation adaptées à votre maison et à votre mode de chauffage.
Comparer maintenant →À lire aussi : Assurance habitation au Québec · Assurance pour entreprises · Assurance voyage
Une seule requête
Remplissez un profil unique. On interroge les assureurs à votre place — vous ne recommencez jamais.
Sans engagement
Comparer ne vous engage à rien. Vous choisissez qui contacter — ou personne. On ne revend pas votre numéro.
Réseau pan-canadien
Auto, habitation, moto, VR. Des cabinets et courtiers partenaires licenciés partout au pays.
Le meilleur prix vous attend.
Comparez en 3 minutes. Choisissez votre couverture. Aucun rappel commercial forcé.


