Panne de courant prolongée : ce que couvre votre assurance
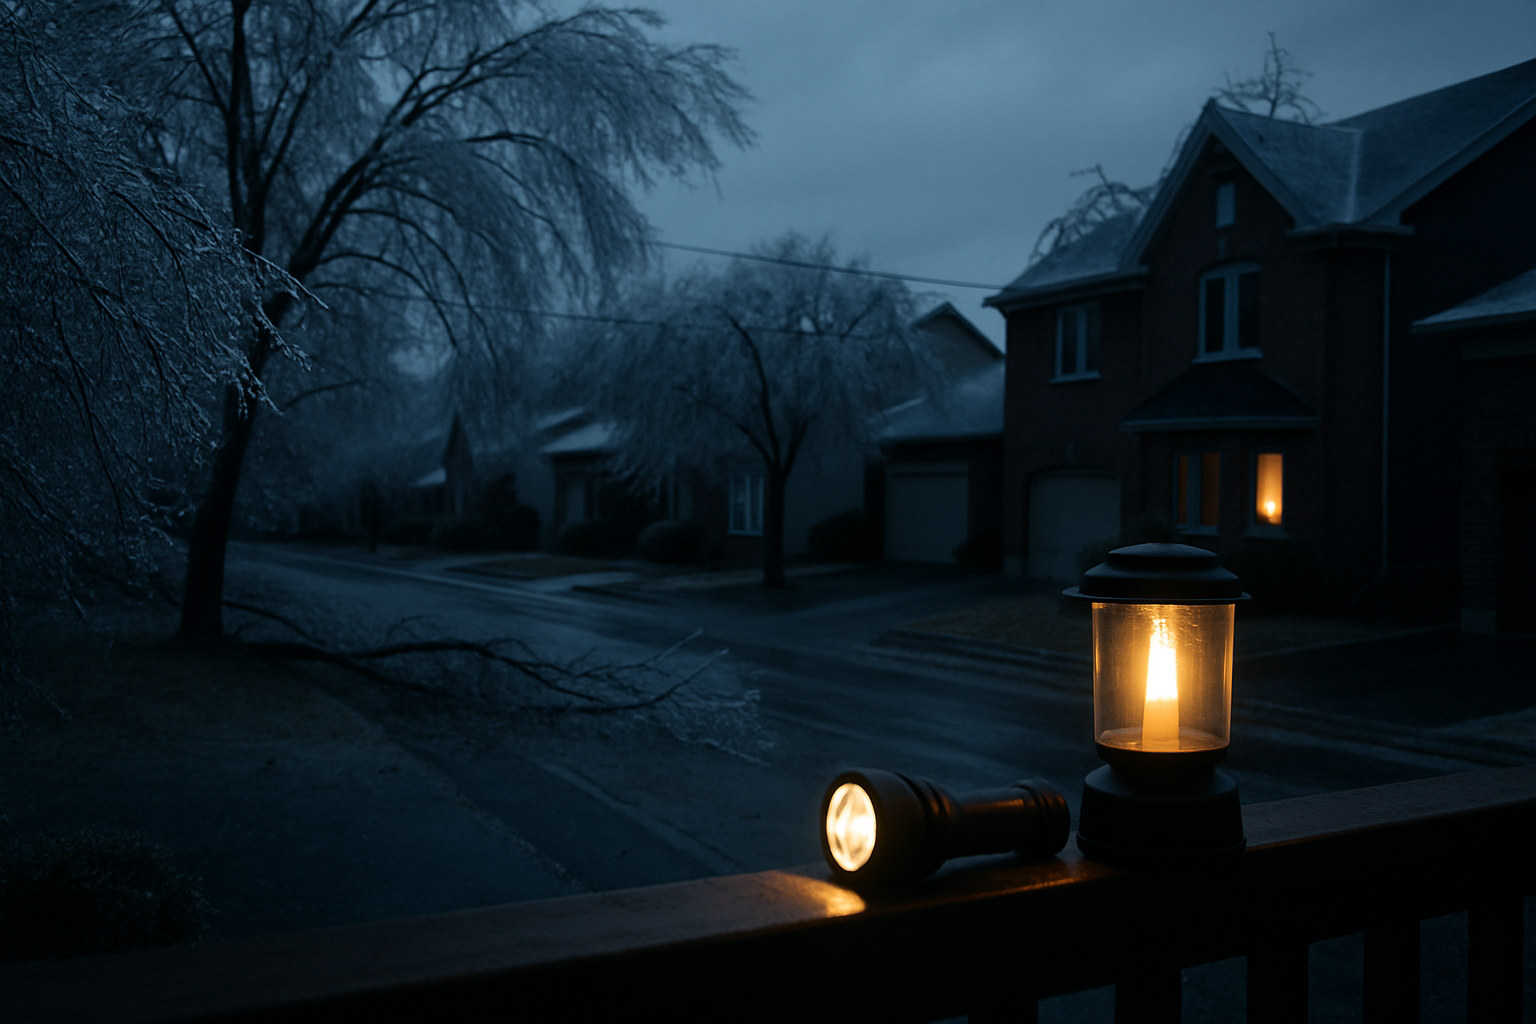
Une tempête de verglas, une branche sur une ligne électrique, et votre maison reste sans courant pendant des jours. Votre assurance habitation couvre-t-elle les aliments perdus, l’hôtel et les tuyaux gelés? Tout dépend de votre contrat, et la mi-octobre est un bon moment pour le vérifier, avant les premiers mauvais coups de la saison. Voyez ce que votre assurance habitation couvre généralement et ce qu’il vaut mieux préparer d’avance.
Pourquoi s'en occuper dès la mi-octobre
Au Québec, la saison des pannes prolongées s’étire de l’automne jusqu’au printemps : vents violents d’octobre et de novembre, neige mouillée qui alourdit les branches, pluie verglaçante en plein hiver, puis redoux et crues au dégel. Les premiers épisodes arrivent souvent avant même qu’on ait sorti les pelles.
À la mi-octobre, vous avez encore le temps de relire votre contrat, de photographier vos biens et de tester votre équipement de secours. Une fois la tempête annoncée, les génératrices, les bidons de carburant et les piles se font rares, et il devient plus difficile de poser calmement ses questions à son assureur.
L’objectif n’est pas de souscrire une protection de plus à tout prix, mais de savoir exactement ce que vous avez déjà et où se trouvent les trous.
Ce que l'assurance habitation couvre (ou non) lors d'une panne
Les contrats varient d’un assureur à l’autre, mais certains éléments reviennent souvent. La perte d’aliments réfrigérés ou congelés est parfois couverte lorsque la panne dépasse un certain nombre d’heures, avec un plafond de remboursement. Les frais de subsistance additionnels (hôtel, repas supplémentaires) peuvent s’appliquer si la maison devient inhabitable à la suite d’un sinistre couvert, mais pas toujours lorsque vous choisissez de partir pour plus de confort.
La cause de la panne compte aussi. Une interruption due à un bris du réseau extérieur n’est pas toujours traitée comme un dommage survenu à votre propriété, et certaines garanties exigent une durée minimale d’interruption. Ces détails se trouvent dans les conditions du contrat, rarement dans la page de résumé. À titre indicatif, les limites pour les denrées sont souvent modestes comparées à la valeur d’un gros congélateur bien rempli, d’où l’intérêt de vérifier votre plafond.
- Les denrées périssables sont-elles couvertes, jusqu’à quel montant et après combien d’heures de panne?
- Les frais de subsistance additionnels sont-ils inclus, et pour quelle durée maximale?
- La cause de la panne (réseau extérieur ou dommage chez vous) change-t-elle la couverture?
- Quelle franchise s’applique à ce type de sinistre?
- Le congélateur du sous-sol ou du garage est-il couvert au même titre que celui de la cuisine?
- Une limite distincte existe-t-elle pour les aliments?
Locataires et copropriétaires
Si vous êtes locataire, vos aliments et vos effets personnels relèvent de votre propre contrat, tandis que le bâtiment est l’affaire du propriétaire. En copropriété, la police du syndicat protège généralement la structure et les parties communes, et c’est à vous d’assurer votre contenu et vos améliorations. Dans les deux cas, demandez ce que votre contrat prévoit pour les denrées et le relogement.
Chauffage coupé : gel des tuyaux et dégâts d'eau
En plein hiver, le risque le plus coûteux d’une panne n’est pas le contenu du réfrigérateur, c’est l’eau. Sans chauffage, les tuyaux peuvent geler et éclater, et le dégât d’eau se révèle souvent au retour du courant, quand la glace fond.
Les assureurs s’attendent généralement à ce que vous preniez des mesures raisonnables pour limiter les dommages : maintenir une chaleur minimale ou, si ce n’est pas possible, fermer l’entrée d’eau et vidanger la plomberie. Si vous quittez la maison plusieurs jours pour aller chez des proches, certains contrats comportent des conditions liées à l’inoccupation. Posez la question avant l’hiver plutôt qu’au moment du sinistre.
- Repérez l’entrée d’eau principale et apprenez à la fermer, vous et les membres de votre famille.
- Ouvrez les portes des armoires de cuisine et de salle de bain situées sur un mur extérieur.
- Regroupez-vous dans une pièce que vous pouvez garder plus chaude, loin de la plomberie exposée.
- Photographiez les dommages avant de nettoyer ou de réparer.
- Conservez les factures de tout achat d’urgence (couvertures, chauffage d’appoint, repas, hébergement).
- Prévenez votre assureur rapidement, sans attendre le retour complet à la normale.
Génératrice et chauffage d'appoint : la sécurité avant tout
Une génératrice peut sauver une longue panne, mais elle ne se fait jamais fonctionner à l’intérieur, ni dans le garage, même porte ouverte. Le monoxyde de carbone est invisible et inodore, et il s’infiltre vite. Installez-la à l’extérieur, à bonne distance des fenêtres et des prises d’air. Si vous souhaitez l’alimenter au panneau électrique, faites appel à un électricien qualifié pour installer un commutateur de transfert approprié, afin d’éviter tout retour de courant dans le réseau.
Côté assurance, un incendie ou un dommage causé par un appareil mal installé ou mal utilisé peut compliquer le règlement. Si vous ajoutez une génératrice fixe ou un nouveau mode de chauffage, informez votre assureur et demandez si cela modifie votre couverture. Pour une génératrice portative, vérifiez aussi qu’elle est bien protégée contre le vol, notamment si vous la rangez dans une remise.
Trousse d'urgence et détecteurs
Les autorités de sécurité civile recommandent d’être autonome pendant au moins 72 heures. Prévoyez de l’eau, des aliments non périssables, une lampe frontale, une radio à piles, vos médicaments et un détecteur de monoxyde de carbone à piles. Testez vos détecteurs de fumée au moment où vous changez les piles à l’automne.
Entrepreneurs : marchandise, équipement et perte de revenus
Pour un commerce, un restaurant, un atelier ou un travailleur autonome, quelques jours sans courant se comptent en ventes perdues, en marchandise détériorée et en équipements fragilisés. Dans une police d’assurance entreprise, la détérioration des denrées réfrigérées, le bris d’équipement ou l’interruption de service sont souvent des garanties optionnelles. Si elles ne figurent pas à votre contrat, elles ne s’appliqueront pas.
La perte de revenus, elle, est généralement liée à un sinistre assuré, et un délai de carence peut s’appliquer avant que la compensation commence. Une interruption causée par le réseau extérieur n’est pas automatiquement incluse. Demandez noir sur blanc comment votre contrat traite ce scénario, et quel est le plafond de la protection.
- Tenez un inventaire à jour avec les valeurs de la marchandise sensible au froid ou à la chaleur.
- Installez des thermomètres ou un enregistreur de température pour documenter la durée de la panne.
- Prévoyez un plan de repli : génératrice, fournisseur de glace, local alternatif.
- Gardez à portée de main la liste de vos clients et fournisseurs pour les prévenir rapidement.
- Sauvegardez vos données dans le nuage et protégez vos appareils sensibles avec des parasurtenseurs.
- Si vous travaillez de la maison, vérifiez que votre équipement professionnel est bien couvert par votre contrat.
Verglas et véhicules : branches, arbres et stationnement
Le verglas fait craquer les branches, et un arbre qui tombe sur une voiture n’est pas un accident de la route. Ce type de dommage relève de la garantie contre les dommages autres que la collision, si vous l’avez choisie. Le régime public de la SAAQ couvre les blessures corporelles, pas les dommages matériels à votre véhicule. Consultez votre assurance auto pour connaître votre franchise et vos protections.
Dans la mesure du possible, évitez de stationner sous de grands arbres ou près de lignes électriques lorsque du verglas est annoncé. Pour un arbre qui tombe d’une propriété voisine sur la vôtre, c’est généralement votre contrat d’habitation qui sert de première ligne pour les dommages au bâtiment, et la question des responsabilités dépend des circonstances. Pour l’élagage près des lignes, renseignez-vous auprès de votre municipalité.
Votre liste de vérification pour octobre
Une heure bien investie maintenant vaut des journées de tracas plus tard. Faites le tour de votre contrat, puis de votre maison, en notant ce qui manque.
Gardez ensuite vos documents à un endroit accessible, y compris hors de la maison (nuage, courriel ou copie chez un proche), car vous ne pourrez peut-être pas retourner chez vous après un sinistre.
- Relisez les conditions sur les denrées, les frais de subsistance et la franchise.
- Photographiez ou filmez chaque pièce, le garage et la remise, puis conservez les factures des biens de valeur.
- Vérifiez l’état du toit, des gouttières et des arbres près de la maison.
- Testez la génératrice, faites le plein de carburant approuvé et rangez-le de façon sécuritaire.
- Préparez la trousse 72 heures et placez-la à un endroit connu de tous.
- Notez les numéros utiles : assureur, distributeur d’électricité, municipalité.
Foire aux questions
Mes aliments perdus pendant une panne sont-ils remboursés?
Cela dépend de votre contrat. Certains incluent une garantie pour les denrées périssables avec un plafond et une durée minimale de panne, d’autres non. Vérifiez ces conditions avant l’hiver.
Qui paie l'hôtel si ma maison est trop froide pour y rester?
Les frais de subsistance additionnels sont généralement liés à un sinistre couvert qui rend la maison inhabitable. Une simple panne de courant n’entraîne pas toujours ce remboursement, d’où l’intérêt de demander les modalités à votre assureur.
Une panne de courant est-elle automatiquement couverte?
Non, pas toujours. La couverture peut varier selon la cause de l’interruption, sa durée et les garanties que vous avez choisies. Les conditions précises se trouvent dans votre contrat.
Mon assurance couvre-t-elle les tuyaux éclatés à cause du gel?
Souvent oui, sous certaines conditions, notamment que vous ayez pris des mesures raisonnables pour limiter les dommages. Certains contrats ont aussi des exigences en cas d’absence prolongée. Confirmez-les avant la saison froide.
Dois-je informer mon assureur si j'achète une génératrice?
C’est une bonne idée, surtout pour une génératrice fixe ou raccordée au panneau électrique. Cela permet de confirmer que l’installation est acceptée et de savoir si la protection contre le vol ou les dommages s’applique.
Un arbre est tombé sur ma voiture pendant le verglas : suis-je couvert?
Si vous avez la garantie contre les dommages autres que la collision, c’est généralement le cas, après application de la franchise. Sans cette garantie, les dommages restent à votre charge.
Mon commerce est fermé à cause d'une panne : mes pertes de revenus sont-elles couvertes?
Seulement si votre police inclut une garantie d’interruption des affaires qui s’applique à ce type d’événement. Un délai de carence et un plafond peuvent s’appliquer. Faites préciser la cause de la panne qui est visée.
Que faire en premier après un dégât d'eau lié à une panne?
Assurez votre sécurité, coupez l’eau et l’électricité si c’est nécessaire, puis photographiez les dommages avant de nettoyer. Prévenez ensuite votre assureur et conservez toutes vos factures d’urgence.
Mieux vaut poser les questions avant la tempête
Une panne prolongée n’est pas qu’un inconvénient : elle peut engendrer des pertes d’aliments, des tuyaux gelés, des frais d’hébergement et, pour une entreprise, des revenus perdus. Chaque contrat réagit un peu différemment, et les conditions comptent autant que les montants. Profitez de l’automne pour vérifier vos garanties, documenter vos biens et préparer votre équipement de secours. Vous traverserez ainsi la saison avec moins d’incertitude.
Sur AccesDirect, vous comparez en ligne les offres de cabinets et courtiers partenaires licenciés dans leur province. Le service est gratuit et sans obligation.
Comparez vos options d'assurance habitation avant les premiers mauvais coups de l'hiver.
Comparer maintenant →À lire aussi : Assurance habitation au Québec · Assurance pour entreprises · Assurance auto au Québec
Une seule requête
Remplissez un profil unique. On interroge les assureurs à votre place — vous ne recommencez jamais.
Sans engagement
Comparer ne vous engage à rien. Vous choisissez qui contacter — ou personne. On ne revend pas votre numéro.
Réseau pan-canadien
Auto, habitation, moto, VR. Des cabinets et courtiers partenaires licenciés partout au pays.
Le meilleur prix vous attend.
Comparez en 3 minutes. Choisissez votre couverture. Aucun rappel commercial forcé.