VTT remisé, motoneige prête : le bilan d’assurance d’automne
Les feuilles tombent, le VTT achève ses dernières sorties et la motoneige attend dans le fond du garage. Que faut-il vérifier sur vos assurances au moment où l’on passe d’une saison à l’autre? Voici un bilan d’automne pour vos véhicules récréatifs, qu’ils servent aux loisirs, à la chasse ou au travail.
Pourquoi la mi-octobre est le bon moment pour faire le point
Au Québec, la mi-octobre marque un creux entre deux saisons. Le gel s’installe, les sorties en forêt se font plus rares et les sentiers de motoneige n’ouvrent généralement qu’après les premières bonnes bordées, souvent en décembre ou en janvier selon les régions. C’est le moment idéal pour regarder ses contrats sans pression, avant que la neige n’arrive et que tout le monde s’affaire.
Les polices de VTT, de côte-à-côte et de motoneige sont habituellement annuelles, même si l’usage est saisonnier. Un achat, une vente, l’ajout d’un treuil, d’une lame à neige ou d’une cabine, un déménagement ou un nouveau lieu d’entreposage : chacun de ces changements peut modifier ce qui est couvert. Mieux vaut les signaler à son assureur avant un sinistre qu’après.
Avant de lire votre contrat, rassemblez quelques éléments qui vous feront gagner du temps :
- Votre police actuelle et la date de renouvellement
- Le numéro de série de chaque véhicule et de chaque remorque
- Les factures des accessoires et des modifications
- Des photos récentes de chaque véhicule, sous plusieurs angles
- L’adresse exacte et le type de lieu d’entreposage pour l’hiver
Remiser son VTT ou son côte-à-côte : ce qui reste couvert
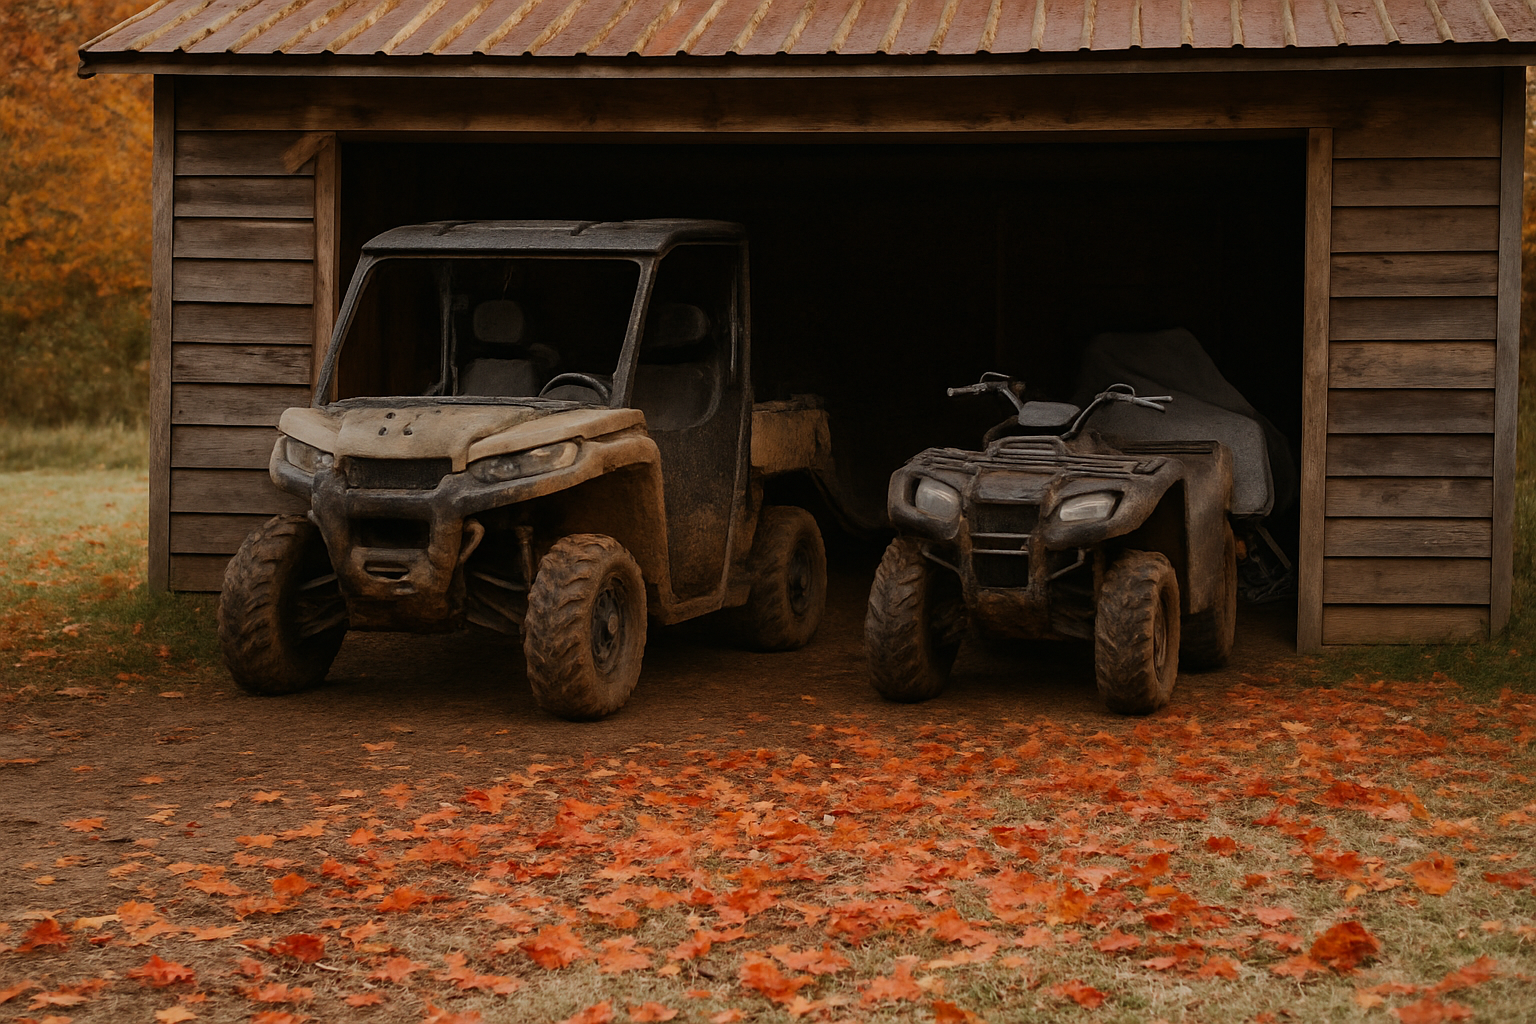
Un véhicule qui dort au garage n’est pas à l’abri. Les risques changent simplement de nature : incendie causé par un chargeur de batterie laissé branché, vol dans une remise peu verrouillée, dommages par les rongeurs, ou toit d’abri qui cède sous le poids de la neige. Ce sont des situations où la protection contre les dommages autres que la collision joue pleinement son rôle.
La bonne décision dépend de la valeur du véhicule, de son lieu d’entreposage et de votre tolérance au risque.
Garder la protection complète
Pour un côte-à-côte récent ou un VTT de valeur, conserver les protections contre le vol, l’incendie et le vandalisme demeure la voie la plus simple. Vous n’avez rien à rétablir au printemps et vous évitez un trou de couverture involontaire si quelque chose arrive en janvier.
Réduire la protection pendant le remisage
Certains assureurs permettent d’ajuster le contrat pendant l’entreposage hivernal, d’autres non. Si cette option existe, demandez les conditions par écrit : quelles protections restent actives, quelle est la date de remise en vigueur, et comment procéder si vous sortez le véhicule un après-midi de redoux. Retirer la protection contre les dommages signifie qu’un incendie ou un vol ne serait pas indemnisé, ce qui est rarement une économie intéressante pour un véhicule de plusieurs milliers de dollars.
Et votre assurance habitation?
On suppose souvent que la police de la maison protège ce qui est rangé dans le garage. Pour les véhicules motorisés hors route, la couverture est généralement limitée, voire exclue. Lisez la section sur les véhicules motorisés de votre assurance habitation et posez la question directement : un côte-à-côte volé dans la remise est-il couvert, et jusqu’à quel montant?
Dernières sorties d'automne : chasse, bois et chemins forestiers
L’automne est la saison où le VTT et le côte-à-côte travaillent le plus fort : on transporte le matériel de chasse, on récupère du bois de chauffage, on remonte un chemin forestier détrempé. Ces usages sont courants, mais ils soulèvent des questions que la police ne règle pas toujours de façon évidente.
Premier point : le nombre de passagers. Un côte-à-côte à quatre places invite à embarquer tout le monde, mais la couverture des occupants dépend de votre contrat. Deuxième point : la responsabilité. Si vous endommagez une clôture, une culture ou un chemin privé, c’est la protection en responsabilité civile qui répond, dans les limites prévues. Troisième point : les bris en forêt, qui peuvent coûter cher en remorquage si aucune assistance n’est prévue.
Quelques questions à poser à votre assureur avant la prochaine fin de semaine de chasse :
- La chasse récréative est-elle comprise dans l’usage déclaré?
- Les passagers sont-ils protégés, et dans quelles conditions?
- Le remorquage ou l’assistance en sentier est-il offert?
- Le véhicule est-il couvert sur un terrain privé qui n’est pas le mien?
- Les accessoires (treuil, porte-bagages, support d’arme) sont-ils déclarés?
- Les limites de responsabilité civile conviennent-elles à mon usage?
Préparer la motoneige : ce qu'il faut vérifier avant la première neige
Pour circuler sur les sentiers, une motoneige doit respecter des exigences d’immatriculation, d’accès aux sentiers et de responsabilité civile. Les détails et les montants exigés relèvent des autorités compétentes et des clubs de votre région : validez-les auprès d’eux plutôt que de vous fier à ce qu’on raconte au dépanneur du coin. Le contenu d’une police peut aussi varier d’un assureur à l’autre, notamment pour les protections en dommages, la valeur assurée et les accessoires.
Si vous souhaitez approfondir les protections offertes, notre guide sur l'assurance motoneige détaille les couvertures habituelles. Et si vous cherchez simplement à valider vos options avant la saison, cette démarche de soumission pour motoneige explique comment organiser la comparaison.
Valeur assurée et accessoires
Une motoneige perd de la valeur avec les années, mais les accessoires s’accumulent : pare-brise haut, poignées chauffantes, sacs, GPS. Vérifiez si votre contrat les inclut automatiquement ou s’ils sont limités à un montant précis. Gardez les factures : elles facilitent toute réclamation.
La remorque et le transport
Si vous transportez votre motoneige vers le nord ou vers un autre massif, la remorque a son propre statut. Selon les contrats, elle peut être couverte automatiquement, partiellement ou pas du tout. Confirmez aussi que l’assurance de votre véhicule tracteur est adaptée, et que le chargement est protégé pendant le trajet.
Accident hors route et régime public
Le régime public d’indemnisation des accidents de la route, administré par la SAAQ, vise d’abord les accidents impliquant un véhicule routier. Un accident hors route sans véhicule routier n’y est généralement pas couvert de la même façon. Renseignez-vous directement auprès de la SAAQ pour votre situation, et vérifiez si votre police privée prévoit des indemnités pour blessures corporelles.
Côte-à-côte utilitaire : quand le loisir devient du travail
Plusieurs entrepreneurs et producteurs agricoles se servent d’un côte-à-côte pour déneiger un stationnement, inspecter un chantier, transporter des outils ou surveiller une érablière. Dès que le véhicule génère un revenu ou sert aux activités d’une entreprise, la distinction entre usage récréatif et usage commercial devient importante. Une police personnelle est conçue pour les loisirs : un sinistre survenu pendant une utilisation commerciale non déclarée peut être contesté.
Si c’est votre cas, parlez-en franchement à votre assureur. Selon la situation, l’usage mixte peut être accepté avec des ajustements, ou nécessiter une protection prévue pour les véhicules et activités d'entreprise. Pensez aussi à la responsabilité civile commerciale si des employés ou des clients montent à bord, ou si le véhicule circule sur le site d’un tiers.
Les situations suivantes méritent une vérification claire :
- Déneigement ou entretien de terrain pour un client
- Transport d’outils, d’employés ou de matériaux sur un chantier
- Utilisation sur une ferme, une érablière ou une pourvoirie
- Location occasionnelle ou prêt du véhicule à un tiers
- Ajout d’une lame, d’une benne ou d’un équipement spécialisé
Ce qui influence la prime et comment faire le bilan en cinq étapes
Les primes de VTT, de côte-à-côte et de motoneige varient selon votre profil. À titre indicatif, un VTT ou une motoneige de loisir peut représenter quelques centaines de dollars par année, tandis qu’un côte-à-côte récent ou une motoneige puissante coûte souvent davantage. Ce ne sont que des ordres de grandeur : la valeur du véhicule, sa puissance, l’âge et l’expérience du conducteur, l’usage prévu, la région, le lieu d’entreposage, les dispositifs antivol et votre historique de réclamations pèsent tous dans le calcul.
Le prix compte, mais le contenu du contrat compte tout autant. Deux soumissions au même montant peuvent offrir des protections très différentes. Pour un bilan efficace, procédez par étapes, idéalement avant la fin du mois de novembre :
- Relisez votre police actuelle : usages permis, limites, franchises, exclusions.
- Mettez à jour les informations : accessoires, adresse, conducteurs, usage.
- Décidez du niveau de couverture pendant le remisage, en comparant la valeur du véhicule et la franchise.
- Demandez des soumissions comparables, avec les mêmes protections et les mêmes franchises, auprès de plus d’une source, y compris pour l’assurance de votre véhicule tracteur.
- Conservez par écrit toutes les confirmations, y compris les ajustements de couverture.
Foire aux questions
Dois-je garder mon assurance VTT active pendant l'hiver?
Tout dépend de ce que prévoit votre contrat et de la valeur du véhicule. Garder au moins la protection contre le vol et l’incendie est une approche prudente, puisque ces risques existent aussi pendant l’entreposage. Si votre assureur permet une couverture réduite, demandez les conditions par écrit.
Mon assurance habitation couvre-t-elle un VTT ou une motoneige rangés dans mon garage?
Généralement, la couverture des véhicules motorisés hors route est limitée ou exclue dans une police habitation. Il faut vérifier les clauses précises de votre contrat. Une police dédiée au véhicule offre habituellement une protection plus adaptée.
Mon côte-à-côte récréatif peut-il servir à déneiger chez un client?
Pas nécessairement sans avertir votre assureur. Un usage qui génère un revenu est souvent considéré comme commercial, et un contrat personnel pourrait ne pas répondre en cas de sinistre. Déclarez l’usage réel pour vérifier si un ajustement ou une protection d’entreprise est requis.
Est-ce que la chasse est couverte par une assurance de VTT?
La chasse pratiquée comme loisir est souvent intégrée à l’usage récréatif, mais ce n’est pas universel. Demandez si le transport de passagers, de matériel et de gibier est compris, et si votre responsabilité civile s’applique sur les terres où vous circulez.
Ma remorque est-elle couverte quand je transporte ma motoneige?
La couverture de la remorque dépend du contrat, tant pour le véhicule remorqueur que pour la remorque elle-même. Elle peut être comprise, limitée ou exclue. Vérifiez aussi ce qui arrive au chargement pendant le transport.
La SAAQ indemnise-t-elle les blessures d'un accident de motoneige?
Le régime public vise d’abord les accidents impliquant un véhicule routier. Un accident hors route sans véhicule routier n’y est généralement pas couvert de la même manière. Informez-vous directement auprès de la SAAQ et vérifiez si votre police privée offre des indemnités en cas de blessures.
Quand devrais-je demander des soumissions pour la saison de motoneige?
Idéalement à la fin de l’automne, avant la première neige, pour avoir le temps de comparer sans vous presser. Une comparaison en novembre vous laisse aussi la marge de modifier un contrat avant les premières sorties. Les primes varient selon le profil, alors des protections comparables sont essentielles pour juger les offres.
Quels accessoires dois-je déclarer à mon assureur?
Déclarez tout équipement ajouté qui augmente la valeur du véhicule ou en change l’usage : treuil, lame à neige, cabine, pare-brise, GPS, système audio, suspension modifiée. Gardez les factures et des photos. Un accessoire non déclaré pourrait être limité, voire non indemnisé après un sinistre.
Un contrat à jour avant que la neige tombe
Passer en revue ses assurances en octobre prend peu de temps et évite de mauvaises surprises durant l’hiver. Remisage, usage de chasse, motoneige, côte-à-côte de travail : chaque situation a ses particularités, et la police doit refléter la réalité. Posez des questions précises, gardez vos confirmations par écrit et comparez des protections équivalentes avant de décider.
Sur AccesDirect, vous comparez en ligne les offres de cabinets et courtiers partenaires licenciés dans leur province. Le service est gratuit et sans obligation.
Comparez vos options pour VTT, côte-à-côte et motoneige avant les premières neiges.
Comparer maintenant →À lire aussi : Assurance véhicules récréatifs · Assurance habitation au Québec · Assurance pour entreprises
Une seule requête
Remplissez un profil unique. On interroge les assureurs à votre place — vous ne recommencez jamais.
Sans engagement
Comparer ne vous engage à rien. Vous choisissez qui contacter — ou personne. On ne revend pas votre numéro.
Réseau pan-canadien
Auto, habitation, moto, VR. Des cabinets et courtiers partenaires licenciés partout au pays.
Le meilleur prix vous attend.
Comparez en 3 minutes. Choisissez votre couverture. Aucun rappel commercial forcé.