Auto électrique ou hybride : bien déclarer usage et kilométrage
Votre auto passera-t-elle l’hiver sur la route ou dans le stationnement? À la fin d’octobre, c’est le bon moment de vérifier que l’usage et le kilométrage inscrits à votre contrat correspondent à votre réalité, surtout si vous conduisez un véhicule électrique ou hybride. Un écart, dans un sens ou dans l’autre, peut vous faire payer pour rien ou compliquer une réclamation. Voici ce qu’il faut regarder, que vous rouliez pour le plaisir, pour le travail ou pour votre entreprise, avec des repères sur l'assurance auto.
Usage du véhicule : ce que votre assureur veut vraiment savoir
L’assureur établit votre prime à partir du risque que représente votre véhicule, et l’usage en fait partie. Une auto utilisée chaque matin pour aller au bureau est exposée plus souvent, et aux heures de pointe, qu’une auto sortie les fins de semaine.
Les catégories exactes varient d’un assureur à l’autre, mais on retrouve généralement les mêmes grandes familles :
Le télétravail a brouillé les repères. Si vous alliez au bureau cinq jours par semaine et que vous n’y allez plus que deux jours, votre usage a changé. À l’inverse, un nouvel emploi plus éloigné ou des visites de clientèle ajoutées à votre routine méritent aussi un coup de fil. Selon les conditions du contrat, un usage mal déclaré peut mener à un refus ou à une indemnité réduite : mieux vaut vérifier avant plutôt qu’après un sinistre.
- Plaisance ou usage occasionnel : sorties de loisirs, courses, aucun trajet régulier vers un lieu de travail.
- Trajets domicile-travail ou études : déplacements réguliers, où la distance aller-retour compte.
- Affaires : visites de clients, passage sur des chantiers, transport d’outils ou d’échantillons avec votre propre véhicule.
- Livraison ou transport de personnes contre rémunération : catégorie à part, souvent exclue d’un contrat personnel standard.
Kilométrage annuel : comment l'estimer sans se tromper
Le kilométrage annuel est l’une des données les plus simples à vérifier, et pourtant l’une des plus souvent approximatives. Beaucoup de gens gardent le chiffre donné il y a trois ans, avant un déménagement, un changement d’emploi ou l’arrivée du télétravail.
Pour obtenir une estimation honnête, partez de l’odomètre : notez la lecture d’aujourd’hui, comparez-la à celle d’il y a un an, puis divisez. Ajoutez ensuite les grands déplacements que vous prévoyez.
À titre indicatif, certains assureurs fonctionnent par paliers de kilométrage, et rouler peu peut jouer en votre faveur. L’effet varie toutefois selon l’assureur et selon votre profil. Certains proposent aussi des programmes fondés sur l’usage réel, mesuré par une application ou un boîtier. Avant d’y adhérer, demandez quelles données sont recueillies et si elles peuvent seulement faire baisser la prime ou aussi la faire monter.
- Relevez l’odomètre et prenez-le en photo : vous aurez un repère daté.
- Retrouvez une lecture plus ancienne dans une facture d’entretien, de pneus ou de garage.
- Tenez compte des variations saisonnières : on roule souvent moins l’hiver et davantage l’été.
- Ajoutez les voyages prévus, comme des vacances en famille ou une tournée de clients.
- Pour une deuxième auto peu utilisée, estimez son kilométrage séparément de celui du véhicule principal.
Électrique ou hybride : ce qui change dans la prime
Un véhicule électrique ou hybride n’est pas assuré plus cher ou moins cher par principe. Plusieurs éléments entrent en jeu : la valeur du véhicule, le coût des pièces et de la main-d’œuvre spécialisée, la disponibilité de réparateurs formés et l’historique de réclamations du modèle.
Les modèles électriques neufs affichent souvent une valeur élevée, ce qui pèse sur le coût des garanties collision et tous risques. Une batterie endommagée peut représenter une bonne part d’une facture de réparation. Les hybrides se situent souvent entre l’équivalent à essence et le tout-électrique, mais tout dépend du modèle, de l’année et de votre profil.
Comme les assureurs évaluent ces véhicules de façon parfois très différente, il vaut la peine de comparer plusieurs soumissions plutôt que de vous contenter d’une seule. Voici les points à clarifier avant de signer :
- Comment le contrat traite la batterie de traction en cas de dommage ou de perte totale.
- Si une protection de valeur à neuf est offerte pour un véhicule récent, et pour combien d’années.
- Les conditions de remorquage, notamment sur plateforme, souvent recommandé pour les électriques.
- La possibilité de faire réparer le véhicule chez un carrossier formé pour votre marque.
- La mention exacte du type de motorisation (hybride, hybride rechargeable, électrique) dans votre dossier.
Borne de recharge, câble et batterie : qu'est-ce qui est couvert?
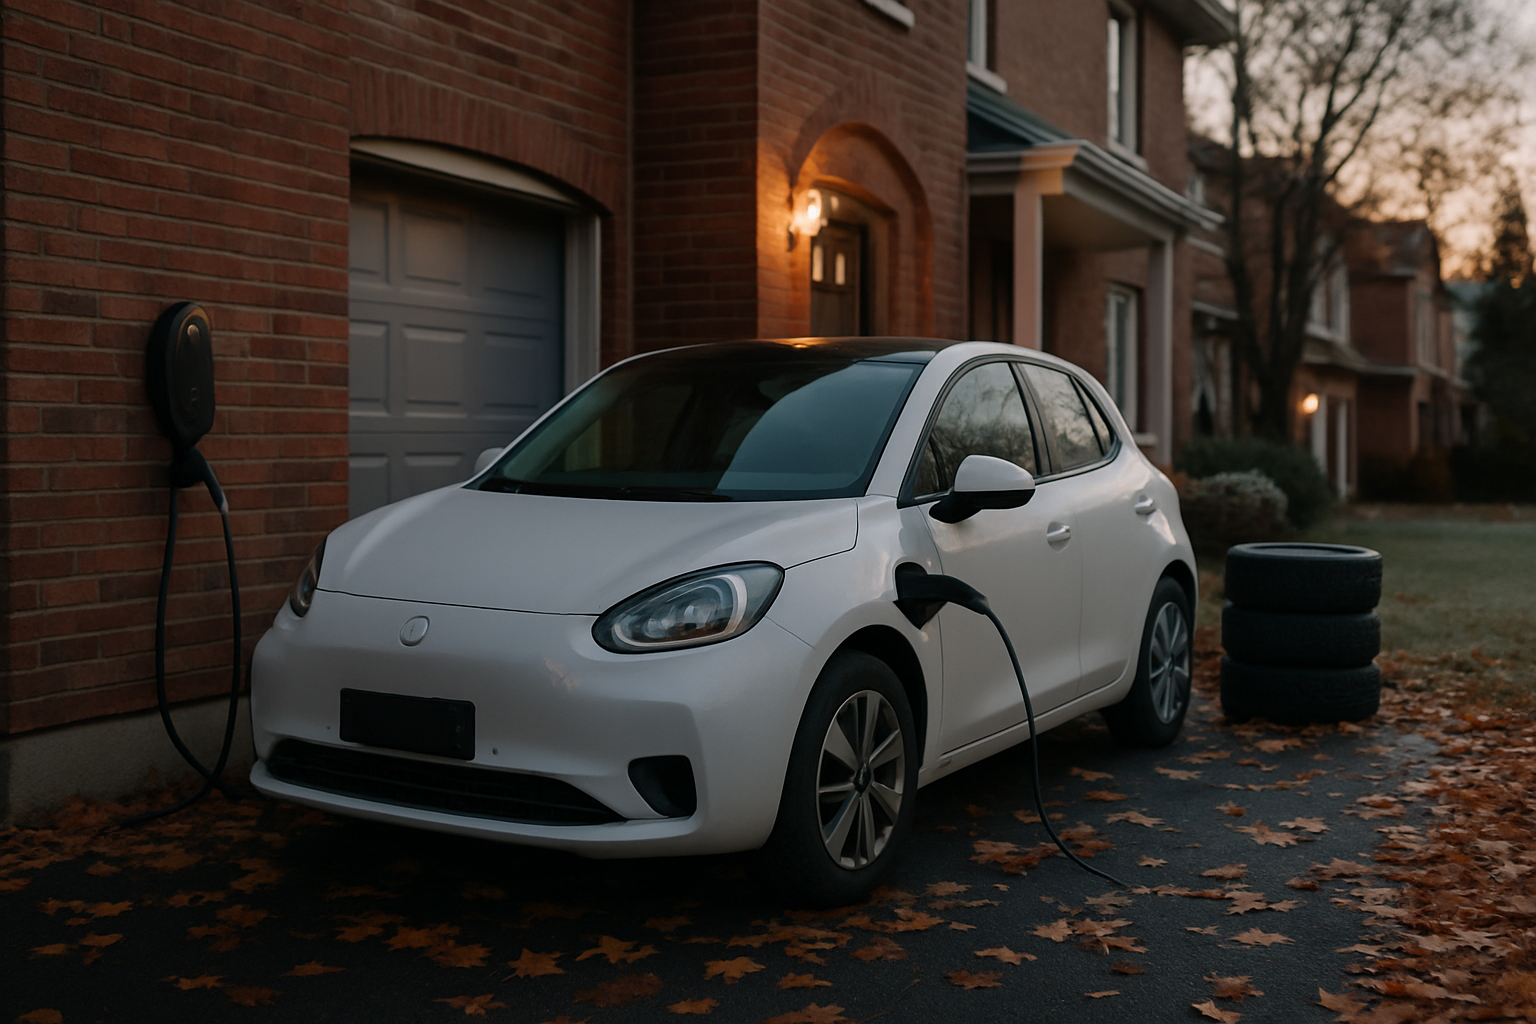
Une borne fixée à votre maison ou à votre garage relève habituellement de votre assurance habitation plutôt que de votre assurance auto, puisqu’elle fait partie de la propriété ou s’y rattache. Selon le contrat, elle peut être traitée comme une partie du bâtiment ou comme une amélioration. Le câble de recharge portable voyage avec la voiture, et sa protection varie d’un contrat à l’autre.
Si vous êtes locataire ou propriétaire en copropriété, la situation se complique : la borne vous appartient peut-être, mais le mur et le branchement électrique appartiennent à quelqu’un d’autre. Obtenez l’autorisation du propriétaire ou du syndicat par écrit et signalez l’installation à votre assureur.
Le froid québécois réduit l’autonomie, parfois de façon sensible. Ce n’est pas une question d’assurance en soi, mais cela modifie vos habitudes de recharge, vos arrêts en route et donc votre kilométrage réel.
- Faites installer la borne par un maître électricien et conservez la facture et l’attestation.
- Informez votre assureur habitation de l’ajout, surtout si la borne est dans un garage attenant.
- Demandez si le câble et les accessoires sont couverts en cas de vol dans le véhicule ou à l’extérieur.
- Vérifiez si les dommages à la borne causés par la foudre ou une surtension sont inclus.
- Notez l’emplacement de la borne si vous déménagez : la couverture ne suit pas automatiquement.
Entrepreneur ou travailleur autonome : quand l'auto personnelle ne suffit plus
Utiliser votre véhicule électrique ou hybride personnel pour rencontrer des clients, livrer des commandes ou transporter du matériel change la nature de l’usage. Un contrat personnel peut exclure certains usages d’affaires ou les accepter sous conditions. Mieux vaut poser la question franchement que d’espérer que cela passe inaperçu.
Quand l’auto devient un outil de production, avec des équipements installés, des trajets de livraison quotidiens ou une identification commerciale, on glisse vers une assurance de véhicule utilitaire. À partir de trois véhicules, il devient pertinent de regarder du côté de l'assurance de flotte.
Votre assurance entreprise ne remplace pas l’assurance auto, mais les deux doivent se compléter : responsabilité civile commerciale, biens professionnels et usage du véhicule. Pour les aspects fiscaux liés aux kilomètres d’affaires, rapprochez-vous de votre comptable.
- Distinguez les visites occasionnelles de clients d’un usage commercial régulier.
- Précisez si vous transportez des outils, du matériel ou des marchandises de valeur.
- Demandez si le contenu professionnel est couvert dans le véhicule : il est souvent exclu d’un contrat auto personnel.
- Pour un véhicule électrique d’entreprise, confirmez où se fait la recharge et qui est propriétaire de la borne.
- Tenez un registre simple des kilomètres d’affaires : il sert autant à l’assureur qu’à la comptabilité.
Vérification d'automne : la liste à parcourir avant les premières neiges
À la fin d’octobre, les journées raccourcissent, les premières gelées arrivent et le changement de pneus approche. C’est un bon moment pour faire le tour de votre dossier. Comptez une vingtaine de minutes, vos documents à portée de main.
Si un élément a changé, communiquez avec votre assureur avant la fin du mois plutôt qu’au moment d’une réclamation. Et si votre prime a bondi au dernier renouvellement, comprendre les raisons d'une hausse aide à distinguer ce qui tient à votre dossier de ce qui tient au marché.
- Notez l’odomètre et comparez-le au kilométrage inscrit à votre contrat.
- Relisez la déclaration d’usage : trajets, télétravail, affaires, covoiturage ou livraison.
- Confirmez la liste des conducteurs : nouveau permis, enfant, conjoint ou colocataire.
- Demandez si un rabais pour pneus d’hiver est offert et quelle preuve fournir.
- Vérifiez la borne, le câble et l’avis donné à votre assureur habitation.
- Revoyez vos franchises et vos conditions de remorquage avant la saison froide.
Foire aux questions
Dois-je aviser mon assureur si je fais du télétravail?
Oui, si vos trajets réguliers ont changé de façon notable. Le nombre de jours au bureau et la distance parcourue peuvent influencer la prime. Un simple appel permet de mettre le dossier à jour et d’éviter les mauvaises surprises.
Que se passe-t-il si mon kilométrage réel dépasse celui déclaré?
Un léger écart est normal, car personne ne prévoit parfaitement ses déplacements. Un écart important ou répété peut toutefois poser problème selon les conditions du contrat. Si votre situation change, ajustez votre déclaration auprès de votre assureur.
Une auto électrique coûte-t-elle plus cher à assurer?
Pas nécessairement. La prime dépend de la valeur du véhicule, du coût des réparations, de votre profil et de l’assureur choisi. Les primes varient selon le profil, donc comparer plusieurs offres donne un meilleur portrait.
La borne de recharge est-elle couverte par l'assurance auto?
Une borne fixée à la propriété est généralement visée par l’assurance habitation, selon les termes du contrat. Le câble portable et certains accessoires peuvent relever d’autres garanties. Demandez à votre assureur de préciser chaque élément par écrit.
Un hybride rechargeable s'assure-t-il comme un véhicule à essence?
Il est souvent évalué à part, à cause de sa batterie et de sa valeur à l’achat. Assurez-vous que votre contrat indique bien le type de motorisation. Comparez aussi le traitement de la batterie en cas de dommage.
Puis-je utiliser mon auto personnelle pour livrer des repas ou faire du covoiturage?
Souvent, non, du moins sans avis préalable à l’assureur. Le transport de personnes ou la livraison contre rémunération est fréquemment exclu d’un contrat personnel standard. Renseignez-vous avant de commencer, car des solutions adaptées existent.
Le froid et la neige changent-ils la couverture d'une auto électrique?
Non, la couverture ne change pas avec la météo. Ce qui change, c’est l’autonomie et les habitudes de recharge. Vérifiez surtout vos conditions de remorquage et votre franchise avant l’hiver.
Un programme de conduite basé sur l'usage vaut-il la peine?
Cela dépend de votre façon de rouler. Si vous conduisez peu et de manière prudente, il peut être avantageux, mais ce n’est pas garanti. Demandez quelles données sont recueillies et si elles peuvent faire monter la prime.
Un contrat qui colle à votre vie réelle
Votre usage, votre kilométrage et votre type de motorisation racontent ensemble comment vous utilisez votre véhicule. Plus ces informations sont justes, moins il y a de surprises au moment d’une réclamation. Prenez quelques minutes avant l’hiver pour tout revoir, posez vos questions et comparez les options à tête reposée.
Sur AccesDirect, vous comparez en ligne les offres de cabinets et courtiers partenaires licenciés dans leur province. Le service est gratuit et sans obligation.
Comparez des offres qui tiennent compte de votre usage réel et de votre véhicule.
Comparer l'auto →À lire aussi : Assurance auto au Québec · Assurance pour entreprises · Assurance habitation au Québec
Une seule requête
Remplissez un profil unique. On interroge les assureurs à votre place — vous ne recommencez jamais.
Sans engagement
Comparer ne vous engage à rien. Vous choisissez qui contacter — ou personne. On ne revend pas votre numéro.
Réseau pan-canadien
Auto, habitation, moto, VR. Des cabinets et courtiers partenaires licenciés partout au pays.
Le meilleur prix vous attend.
Comparez en 3 minutes. Choisissez votre couverture. Aucun rappel commercial forcé.