Dégâts d’eau : 8 mythes sur votre assurance habitation
Un tuyau éclate, un sous-sol se mouille, et l’on découvre que « dégât d’eau » ne veut pas dire la même chose pour votre assureur que pour vous. Votre assurance habitation couvre-t-elle vraiment tous les dégâts d’eau? À la mi-octobre, avant les premières nuits sous zéro, c’est le bon moment de démêler le vrai du faux. Voici huit idées reçues courantes et ce que prévoient généralement les contrats d’assurance habitation au Québec.
Pourquoi les mythes sur l'eau coûtent si cher à l'automne
L’automne cumule les risques : pluies abondantes, feuilles dans les gouttières, chauffage qu’on remet en marche, premières gelées. C’est aussi la saison où l’on ferme le chalet, où l’on prépare un départ vers le Sud et où l’on range le matériel d’été. Bref, beaucoup d’occasions de se croire protégé sans avoir relu son contrat.
Le problème est rarement l’absence d’assurance, mais l’écart entre ce qu’on croit couvert et ce qui l’est réellement. Un contrat n’est pas un chèque en blanc : il couvre des causes précises, sous certaines conditions, avec des limites et une franchise. Et si vous aimez démystifier les croyances populaires, ce tour d'horizon des grandes idées reçues en assurance complète bien la lecture de cet article.
Les exemples ci-dessous sont généraux. Chaque contrat a ses libellés, ses avenants et ses exclusions, et les primes comme les protections varient selon votre profil et votre propriété. Votre police reste la référence.
Mythe 1 : « Tous les dégâts d'eau sont couverts »
Réalité : la cause de l’eau compte autant que les dommages eux-mêmes. Un contrat de base couvre en général l’eau qui s’échappe de façon soudaine et accidentelle d’une tuyauterie, d’un chauffe-eau, d’un lave-vaisselle ou d’un système de chauffage. Les dégâts qui arrivent par l’extérieur ou qui s’installent lentement relèvent d’une autre logique.
Pour savoir où vous vous situez, relisez la section sur les dégâts d’eau de votre police et repérez les mots qui reviennent : « soudain », « accidentel », « graduel », « refoulement », « infiltration ».
- Généralement couvert : rupture soudaine d’un tuyau, débordement d’un appareil, fuite accidentelle d’un système de chauffage.
- Souvent exclu : fuite lente et continue, humidité chronique, moisissure liée à un problème d’entretien.
- À vérifier : eau qui entre par le sol, les fondations ou la surface du terrain.
Soudain et accidentel : le critère clé
Un tuyau qui éclate un samedi soir est un événement soudain. Un joint qui suinte depuis des mois sous l’évier, non. Dans le second cas, l’assureur peut parler d’usure ou de négligence, et la réclamation risque d’être refusée.
Le piège de la fuite discrète
Une petite fuite derrière un mur peut passer inaperçue longtemps. Jeter un coup d’œil régulier sous les éviers, derrière la toilette et autour du chauffe-eau reste le geste le plus simple pour éviter la discussion sur le caractère « graduel » des dommages.
Mythe 2 : « Le refoulement d'égout est inclus d'office »
Réalité : dans bien des contrats, le refoulement d’égout, l’infiltration par les fondations et la remontée de la nappe phréatique ne sont pas inclus de base. Ils sont couverts par un avenant (une protection additionnelle), souvent avec ses propres limites et sa propre franchise. Selon l’assureur, les mots employés varient, d’où l’importance de lire attentivement.
Beaucoup de propriétaires découvrent cette nuance après un gros orage ou lors de la fonte des neiges, c’est-à-dire trop tard. Un sous-sol aménagé, avec plancher, cloisons et meubles, représente souvent une somme considérable à remplacer. Il vaut la peine de vérifier avant la saison, pas après.
- Le refoulement d’égout (l’eau qui remonte par le drain de plancher ou la toilette).
- L’infiltration d’eau par les murs ou la dalle du sous-sol.
- Le débordement d’eau de surface lors d’une forte pluie.
- La panne ou la défaillance d’une pompe de puisard, si vous en avez une.
- Les limites de protection et la franchise propres à ces événements.
Mythe 3 : « Si mes tuyaux gèlent pendant mon absence, je suis couvert »
Réalité : le gel est un cas typique où les conditions du contrat jouent un grand rôle. Plusieurs polices exigent que le chauffage soit maintenu, ou que quelqu’un vérifie régulièrement la maison, quand elle est inoccupée au-delà d’un certain nombre de jours consécutifs. Ce nombre varie d’un contrat à l’autre. Si ces conditions ne sont pas respectées, la couverture peut être réduite ou refusée.
Cela concerne les gens qui passent l’hiver dans le Sud (pensez aussi à valider votre assurance voyage avant le départ), mais aussi les propriétaires de chalet et d’autres résidences secondaires. Même une semaine de vacances en janvier peut suffire à créer un problème si le chauffage tombe en panne.
Avant de partir, prévenez votre assureur ou votre courtier de la durée de l’absence, demandez quelles sont les conditions à respecter, et gardez une trace de ce que vous avez fait (fermeture de l’eau, vérifications confiées à un proche).
- Maintenir une température minimale à l’intérieur, selon les exigences de votre contrat.
- Faire vérifier la maison à intervalle régulier par une personne de confiance.
- Fermer l’entrée d’eau principale et vidanger les conduites si le contrat ou le plombier le recommande.
- Prévoir qui peut intervenir rapidement en cas d’alarme ou de panne de chauffage.
Mythes 4 et 5 : l'entretien et la réparation du tuyau
Mythe 4 : « Un dégât d’eau, c’est de la malchance, jamais ma responsabilité. » Réalité : l’assureur distingue l’imprévisible de ce qui découle d’un manque d’entretien. Des gouttières bouchées, un solin défectueux ou un vieux chauffe-eau jamais inspecté peuvent peser dans l’analyse d’une réclamation. Ce n’est pas un piège : le contrat suppose que vous gardez la propriété en bon état.
Mythe 5 : « L’assurance paiera aussi la réparation de la pièce qui a lâché. » Réalité : souvent, la couverture vise les dommages causés par l’eau (planchers, gypse, meubles), mais pas nécessairement le remplacement de l’appareil ou du tuyau défaillant lui-même. Les libellés diffèrent, alors posez la question clairement.
Une petite routine d’automne réduit les mauvaises surprises :
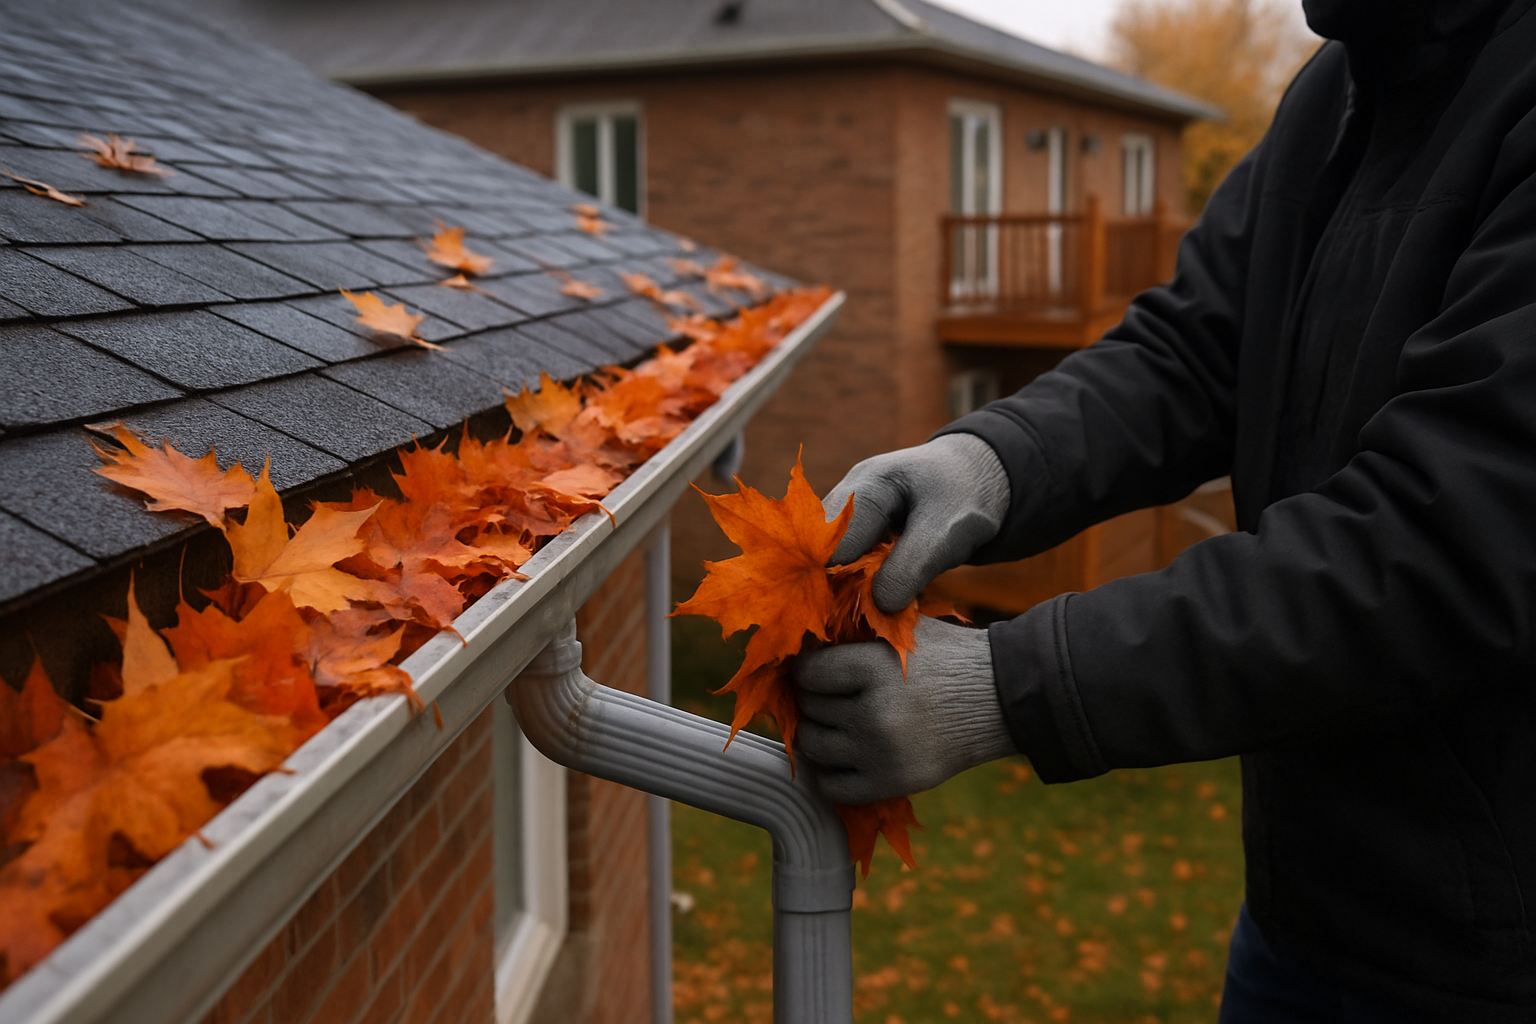
- Nettoyer les gouttières et dégager les descentes pluviales loin des fondations.
- Débrancher et vidanger les tuyaux d’arrosage, puis fermer les robinets extérieurs.
- Vérifier l’âge du chauffe-eau et l’état des boyaux de lave-linge et de lave-vaisselle.
- Inspecter le calfeutrage autour des fenêtres, de la toiture et des solins.
- Tester la pompe de puisard et dégager le drain de plancher.
- Repérer où se trouve l’entrée d’eau principale et s’assurer que tous les occupants savent la fermer.
Mythe 6 : « Mon propriétaire ou mon syndicat a déjà tout couvert »
Réalité : l’assurance de l’immeuble protège, en général, la structure et les parties dont le propriétaire est responsable. Elle ne remplace pas la vôtre pour vos biens et votre responsabilité. Selon les situations, c’est à vous de répondre de certains dommages.
Prenons trois situations courantes et ce qu’elles ont en commun : l’eau qui vient d’un logement voisin ne règle pas automatiquement qui paie quoi.
Locataires
Vos meubles, vêtements et appareils ne sont pas couverts par l’assurance du propriétaire. Un contrat de locataire protège aussi votre responsabilité civile si l’eau de votre logement endommage celui du dessous. Selon les circonstances, la facture peut vous être adressée.
Copropriétaires
L’assurance du syndicat et la vôtre se partagent les rôles, selon la déclaration de copropriété. Lisez-la, comparez-la avec votre police et assurez-vous qu’il n’y a pas de trou entre les deux, notamment pour les améliorations apportées à votre unité et pour la franchise qui pourrait vous être attribuée.
Travailleurs autonomes et petits entrepreneurs
Si vous recevez des clients à domicile ou entreposez du matériel professionnel au sous-sol, l’eau peut endommager des biens que votre contrat résidentiel ne couvre pas ou couvre peu. Une couverture d’assurance entreprise ou un avenant adapté peut répondre à ce besoin. Demandez ce que couvre exactement votre police actuelle.
Mythes 7 et 8 : remboursement, franchise et réclamation
Mythe 7 : « Je serai remboursé au prix que j’ai payé. » Réalité : tout dépend de la base d’indemnisation prévue. Avec une couverture à valeur dépréciée, on tient compte de l’âge et de l’usure du bien. Avec une couverture à valeur à neuf (ou coût de remplacement), l’indemnité vise à remplacer l’article par un équivalent neuf, sous réserve des limites du contrat. L’écart peut être considérable pour un sous-sol meublé, des électroménagers ou des planchers.
Mythe 8 : « Réclamer fait toujours exploser ma prime, donc je ne déclare pas. » Réalité : l’effet d’une réclamation sur la prime dépend de l’assureur, de la nature du sinistre et de votre historique. Éviter de déclarer un dégât sérieux est risqué, car les dommages cachés peuvent s’aggraver (moisissure, structure) et vous laisser sans recours. Pour les petits montants proches de la franchise, comparez la franchise, l’effet possible sur la prime et le coût réel de la réparation, puis posez la question avant de décider. Le même réflexe de vérification vaut pour l’auto : voyez par exemple ces mythes courants en assurance auto.
En cas de sinistre, quelques gestes aident à protéger votre dossier :
- Fermer l’eau et, au besoin, l’électricité si c’est sécuritaire, puis limiter les dégâts (éponger, déplacer ce qui peut l’être).
- Photographier et filmer les dommages avant tout nettoyage majeur.
- Conserver les objets endommagés et les factures de réparations d’urgence, selon les consignes de l’assureur.
- Aviser votre assureur ou votre courtier rapidement, sans attendre de connaître l’ampleur finale.
- Dresser une liste des biens touchés, avec marque, date d’achat et valeur approximative.
Foire aux questions
Un tuyau qui éclate à cause du gel est-il couvert par l'assurance habitation?
Souvent oui, si l’événement est soudain et que les conditions du contrat sont respectées, notamment le maintien du chauffage. Les exigences en cas d’absence varient d’une police à l’autre. Relisez les clauses sur l’inoccupation et le chauffage, ou posez la question à votre assureur avant l’hiver.
Qu'est-ce que le refoulement d'égout et pourquoi faut-il une protection distincte?
C’est l’eau d’égout ou d’eaux usées qui remonte dans la maison par un drain ou une toilette. Plusieurs contrats de base ne la couvrent pas, mais proposent un avenant à ce sujet. Vérifiez si vous l’avez, quelle est la limite de protection et quelle franchise s’applique.
Un clapet antiretour suffit-il à éviter les problèmes?
Un clapet bien installé et entretenu réduit le risque de refoulement, mais ne l’élimine pas toujours. Certains assureurs en tiennent compte, d’autres non. Quelques municipalités offrent aussi des programmes d’aide : informez-vous auprès de la vôtre.
Mon assureur peut-il refuser ma réclamation si la fuite durait depuis longtemps?
C’est possible. Les dommages qui résultent d’une fuite lente, d’une humidité chronique ou d’un manque d’entretien sont souvent exclus. Les dégâts soudains et accidentels sont traités différemment, d’où l’intérêt d’inspecter régulièrement les points sensibles de votre maison.
Que se passe-t-il si je pars plusieurs semaines en hiver?
Vous devriez informer votre assureur et respecter les conditions liées à l’inoccupation : chauffage maintenu, visites régulières, parfois fermeture de l’eau. Ces exigences varient selon les contrats. Une vérification avant le départ évite de découvrir une exclusion au moment du sinistre.
Les moisissures sont-elles couvertes après un dégât d'eau?
Cela dépend du contrat. Lorsque la moisissure découle d’un dégât d’eau couvert et que vous agissez rapidement, certains contrats offrent une protection, souvent limitée. Si elle résulte d’une humidité chronique, elle est généralement exclue. Séchez et documentez rapidement.
Qui paie si l'eau de mon logement abîme celui de mon voisin?
La question relève de la responsabilité civile et dépend des circonstances de l’événement. Une assurance habitation, y compris celle d’un locataire, comprend en général une protection de responsabilité civile qui peut intervenir. Chaque cas est analysé selon les faits et le contrat.
Faut-il revoir son contrat chaque année?
C’est une bonne habitude, surtout après des rénovations, un sous-sol aménagé ou l’achat de biens de valeur. Les montants assurés, les avenants et la base d’indemnisation peuvent ne plus correspondre à votre réalité. Une relecture annuelle prend peu de temps et évite les mauvaises surprises.
Relire son contrat avant que l'eau n'y oblige
Les dégâts d’eau surprennent rarement par leur ampleur, mais souvent par ce qu’ils révèlent d’un contrat mal compris. Le vrai du faux se trouve dans quelques points : cause de l’eau, avenants, conditions d’absence, entretien et mode d’indemnisation. Une heure de lecture et quelques gestes d’entretien en octobre valent mieux qu’une longue discussion en plein sinistre.
Sur AccesDirect, vous comparez en ligne les offres de cabinets et courtiers partenaires licenciés dans leur province. Le service est gratuit et sans obligation.
Comparez des offres d'assurance habitation et validez ce qui est réellement inclus.
Comparer l'habitation →À lire aussi : Assurance habitation au Québec · Assurance voyage · Assurance pour entreprises
Une seule requête
Remplissez un profil unique. On interroge les assureurs à votre place — vous ne recommencez jamais.
Sans engagement
Comparer ne vous engage à rien. Vous choisissez qui contacter — ou personne. On ne revend pas votre numéro.
Réseau pan-canadien
Auto, habitation, moto, VR. Des cabinets et courtiers partenaires licenciés partout au pays.
Le meilleur prix vous attend.
Comparez en 3 minutes. Choisissez votre couverture. Aucun rappel commercial forcé.