Voiture ancienne : assurer son remisage hivernal au Québec
Dernières sorties de la saison, premières gelées, sel qui s’étend déjà sur certaines routes : début octobre, c’est le moment de ranger la voiture ancienne. Votre assurance doit-elle suivre le rythme du véhicule, ou rester telle quelle jusqu’au printemps? La réponse dépend de votre contrat, de votre lieu de remisage et de ce que vous faites de votre remorque ou de votre camion léger. Avant de toucher à votre assurance auto, voici comment faire le tri calmement.
Octobre au Québec : pourquoi le remisage se prépare maintenant
Dans la plupart des régions, octobre amène les premières nuits sous zéro, puis les abrasifs et le sel sur la chaussée. Pour un véhicule ancien, dont la tôle et les bas de caisse sont souvent l’élément le plus fragile, la saison de roulage touche à sa fin. Les rassemblements et les expositions sont derrière nous, et c’est généralement à ce moment qu’on se demande si on paie une protection complète pour un véhicule qui dormira jusqu’en mai.
Trois questions permettent de s’y retrouver : le véhicule roulera-t-il vraiment encore cet automne ou cet hiver, où sera-t-il rangé, et la valeur inscrite à votre contrat correspond-elle toujours à la réalité? S’ajoutent, pour plusieurs propriétaires, deux compagnons de route : la remorque qui sert au transport et le camion léger qui la tire.
- Usage réel d’ici au printemps (aucun, sorties occasionnelles, entreposage chez un tiers)
- Lieu de remisage : garage privé, garage partagé, entrepôt, remise agricole
- Valeur du véhicule et documents qui la soutiennent
- Remorque : qui la couvre, et pour quels dommages
- Camion léger : usage de loisir ou usage de travail
Assurer un véhicule au repos : réduire, suspendre ou tout garder?
Chaque assureur a ses propres règles, et les contrats pour véhicules anciens ne se ressemblent pas tous. Certains prévoient déjà un usage limité et des conditions de remisage. D’autres permettent d’ajuster la protection selon la saison. La seule source fiable reste donc votre contrat et la réponse écrite de votre assureur.
Le principe général est simple : un véhicule immobilisé n’est plus exposé aux collisions, mais il l’est toujours au feu, au vol, au vandalisme, aux dégâts d’eau ou à la chute d’un objet. Ces risques ne prennent pas congé en hiver.
Conserver une protection réduite
Cette option consiste à maintenir les protections qui visent les dommages hors circulation (incendie, vol, vandalisme, bris divers) tout en cessant de couvrir la conduite. Elle convient bien à un véhicule rangé dans un lieu sécuritaire. Demandez ce qui arrive si vous devez le déplacer, ne serait-ce que de quelques kilomètres vers un atelier, avant d’envisager cette formule.
Suspendre complètement la couverture
Cela peut sembler économique, mais c’est la solution qui laisse le plus de trous. Un incendie de garage en janvier, un bris causé par l’effondrement d’une structure sous la neige ou un vol seraient alors à votre charge. Si le véhicule a une valeur sentimentale ou financière importante, cette décision se pèse avec soin. Vérifiez aussi les exigences liées à l’immatriculation auprès de la SAAQ, car une plaque en vigueur et une protection d’assurance ne se gèrent pas indépendamment l’une de l’autre.
Valeur convenue ou valeur marchande : le bon moment pour vérifier
Pour un véhicule de collection, la valeur est rarement celle d’un véhicule ordinaire du même âge. Plusieurs contrats prévoient une valeur déterminée à l’avance, parfois appelée valeur convenue, plutôt qu’une valeur établie au moment du sinistre selon le marché. Selon la formule, les règles diffèrent : documents exigés, évaluation, plafonds. Les détails se trouvent dans votre police, pas dans les conversations de garage.
L’automne est idéal pour faire cette mise à jour. Le véhicule est propre après la saison, et vous avez encore sous la main les factures d’entretien et de restauration. Si vous avez remplacé la peinture, refait l’intérieur, changé le moteur ou ajouté des pièces rares cette année, votre assureur doit en être informé, car une valeur trop basse laisserait un écart au moment d’une perte.
- Photos récentes, extérieur, intérieur, compartiment moteur, numéro de série
- Factures de restauration, de pièces et de main-d’œuvre
- Évaluation par un évaluateur spécialisé si des changements majeurs ont eu lieu
- Liste des pièces de rechange entreposées avec le véhicule
- Preuve de propriété et documents d’immatriculation à jour
Le garage compte autant que le contrat
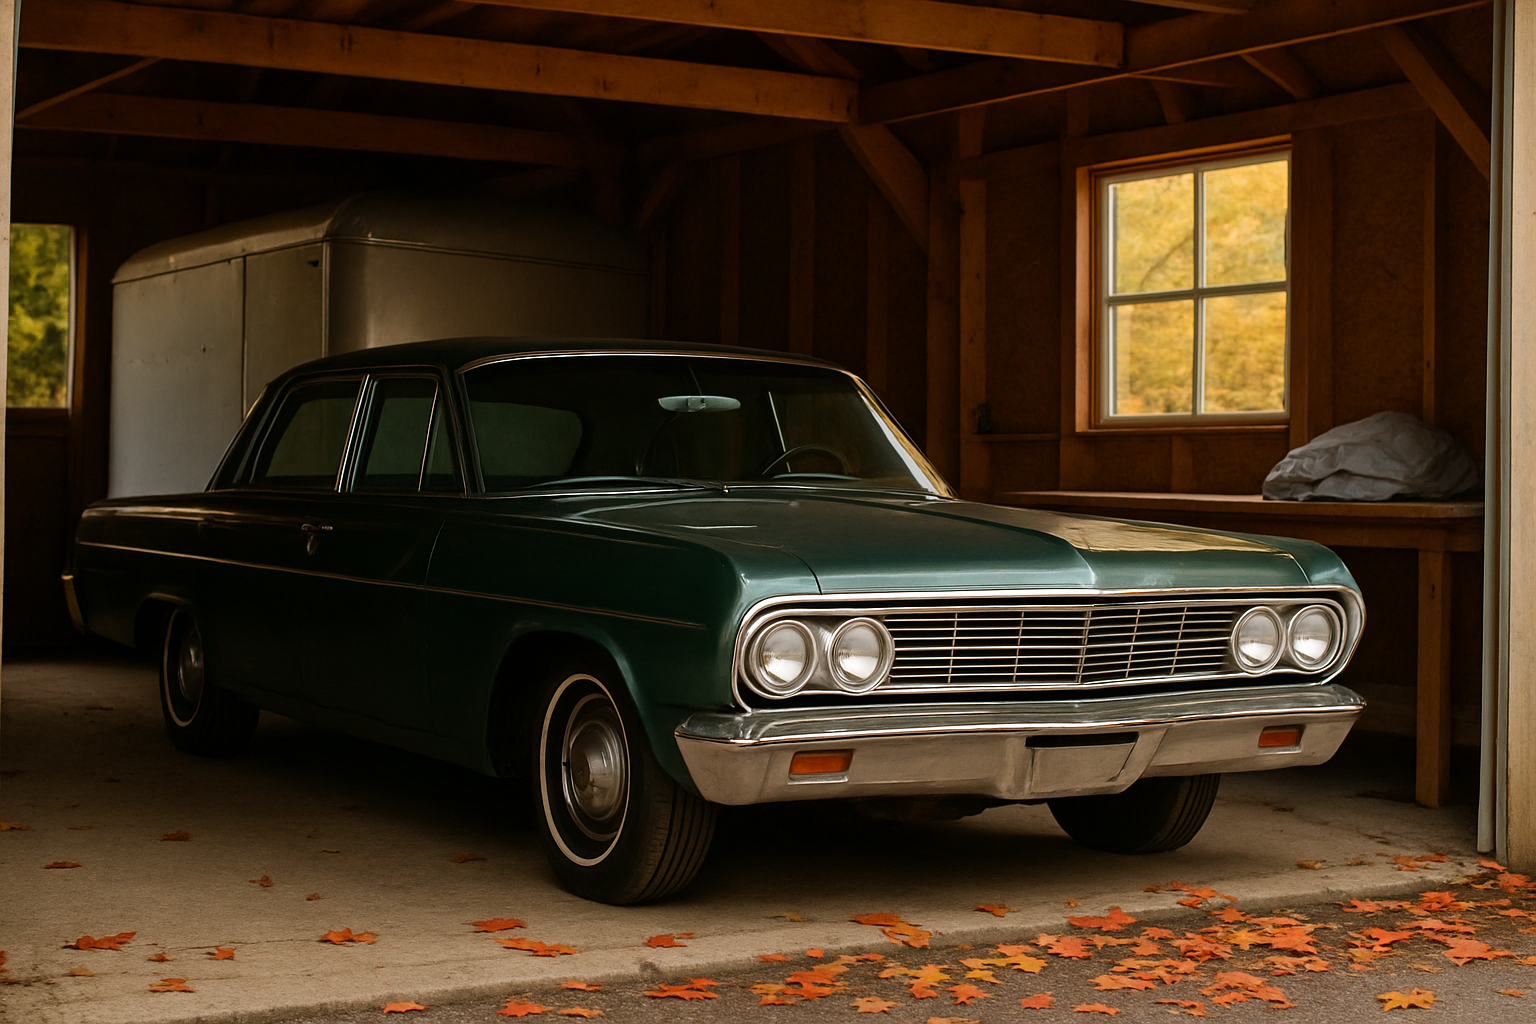
Un véhicule ancien est souvent rangé dans un garage attenant ou détaché de la résidence. Ce lieu fait partie du risque : un incendie de garage peut s’étendre à la maison, et l’inverse est vrai. Les produits stockés (essence, solvants, peintures), les chargeurs de batterie laissés branchés des mois durant et les chauffages d’appoint méritent une attention particulière. Votre assurance habitation et celle du véhicule réagissent différemment selon l’origine et la nature des dommages, d’où l’intérêt de demander à chaque assureur ce qui est couvert dans le garage.
Quelques gestes réduisent à la fois les risques et les mauvaises surprises au printemps. Les rongeurs raffolent des câblages et des garnitures, l’humidité attaque les cuirs et le métal, et un réservoir mal préparé laisse du dépôt dans le circuit de carburant.
- Nettoyer et sécher le véhicule, puis le recouvrir d’une housse respirante
- Stabiliser le carburant et remplir le réservoir pour limiter la condensation
- Débrancher ou entretenir la batterie avec un chargeur d’entretien adapté
- Placer des pièges ou des répulsifs contre les rongeurs, loin des conduites
- Surélever ou éloigner le véhicule des zones où l’eau peut s’accumuler
- Installer un détecteur de fumée et verrouiller le garage
Remorque : ce qui est couvert, ce qui l'est moins
Plusieurs propriétaires de voiture ancienne transportent leur véhicule sur une remorque fermée ou plateau pour se rendre à des expositions, à un atelier ou chez un acheteur. En général, la remorque est liée au véhicule qui la tire pour la responsabilité civile, mais les dommages à la remorque elle-même, à son contenu et au véhicule transporté ne sont pas toujours inclus de la même façon. Cela vaut aussi pour les accessoires, comme le treuil, les rampes et les sangles d’arrimage.
Une remorque entreposée l’hiver peut aussi être oubliée dans les discussions. Si elle est rangée dehors, elle est exposée au vol, à la neige et au vandalisme. Un contrat distinct ou un avenant peut prévoir sa protection; il vaut mieux poser la question avant la première tempête qu’après. Pour comprendre comment les autres véhicules à moteur et leurs remorques sont traités, notre guide sur l'assurance des véhicules récréatifs présente plusieurs situations comparables.
- Valeur de la remorque et de son équipement, déclarée à votre assureur
- Couverture du véhicule pendant son transport sur la remorque
- Dommages à la remorque en cas de vol, de feu ou de collision
- Utilisation prêtée à un ami ou à un membre du club
- Entreposage extérieur : cadenas, support anti-vol, lieu éclairé
Camion léger : loisir, travail et zones grises
Le camion qui tire la remorque est parfois lui-même un véhicule ancien, ou un modèle récent qui sert à la fois pour les loisirs et le boulot. Là se trouve une zone grise fréquente : un véhicule couvert comme un véhicule de collection l’est sous des conditions d’usage limitées. S’il sert à transporter des outils, des matériaux ou des clients, l’assureur le verra autrement, et un sinistre pourrait compliquer les choses si l’usage déclaré ne correspond pas à l’usage réel.
Pour l’entrepreneur ou le travailleur autonome qui possède un vieux camion de commerce, le plus sûr est de déclarer clairement ce qu’il en fait. Notre article sur l'assurance d'un véhicule utilitaire explique les critères habituels qui distinguent un usage personnel d’un usage commercial. Et si vous gérez trois véhicules ou plus, les règles de l'assurance de flotte peuvent s’appliquer.
Avant la saison froide, prenez dix minutes pour dresser l’inventaire de tout ce qui roule chez vous : véhicule ancien, camion, remorque, véhicule de service. Notez pour chacun l’usage, le lieu de remisage et la valeur, puis comparez avec ce qu’indique votre dernier avis de renouvellement.
Remise en route au printemps
Au moment de ressortir le véhicule, rétablissez la couverture avant de rouler, pas après. Vérifiez la date de reprise de la protection, la plaque, la batterie, les pneus et les freins, puis faites un tour d’essai dans un secteur peu fréquenté. Un contrôle mécanique avant la première sortie évite de voir un petit problème de remisage devenir un sinistre.
Foire aux questions
Puis-je annuler l'assurance de ma voiture ancienne pendant l'hiver?
Cela dépend de votre contrat et de ce qui est prévu pour l’immatriculation. Même rangé, un véhicule reste exposé au feu, au vol et au vandalisme. Demandez à votre assureur s’il existe une formule réduite plutôt qu’une suspension complète.
Une voiture remisée dans le garage est-elle protégée contre l'incendie?
Seulement si la protection correspondante est maintenue au contrat. Les dommages causés par un incendie de garage peuvent toucher à la fois le véhicule et le bâtiment, d’où l’intérêt de valider chaque police séparément.
Qu'est-ce qu'une valeur convenue?
C’est une valeur établie à l’avance entre vous et l’assureur pour le véhicule. Elle sert de référence en cas de perte totale. Les conditions, comme les preuves et les évaluations demandées, varient d’un contrat à l’autre.
Ma remorque est-elle automatiquement couverte avec ma voiture?
Pas toujours, ou pas pour tous les risques. La responsabilité civile suit souvent le véhicule tracteur, mais les dommages à la remorque et à son contenu peuvent nécessiter une protection distincte. Vérifiez-le par écrit.
Peut-on transporter une voiture ancienne sur une remorque sans prévenir l'assureur?
Mieux vaut le déclarer. Certains contrats prévoient des conditions pour le transport, comme la présence d’un arrimage conforme ou l’usage d’une remorque fermée. Un simple appel permet de savoir si tout est en règle.
Mon vieux camion peut-il être assuré comme véhicule de collection?
Possiblement, si son âge, son état et son usage répondent aux critères de l’assureur. Un camion utilisé pour le travail est rarement admissible à ce type de contrat. Déclarez clairement l’usage que vous en faites.
Quels documents garder pour prouver la valeur de mon véhicule ancien?
Des photos datées, les factures de restauration et de pièces, une évaluation récente et la preuve de propriété. Conservez des copies numériques en plus des copies papier, hors du garage.
Faut-il modifier mon contrat si j'ai fait des travaux de restauration?
Oui, informez votre assureur de toute amélioration notable, comme un moteur, une peinture ou un intérieur refaits. Une valeur trop basse laisse un écart en cas de perte, et des changements non déclarés peuvent compliquer une réclamation.
Ranger son véhicule ancien sans laisser de zone d'ombre
Un bon remisage repose sur trois éléments : un contrat qui reflète l’usage réel, une valeur à jour et un lieu sécuritaire. La remorque et le camion léger méritent le même examen que la voiture elle-même, car c’est souvent là que les surprises apparaissent. Prenez le temps de relire vos documents, posez vos questions par écrit et comparez les options à tête reposée avant les premières neiges.
Sur AccesDirect, vous comparez en ligne les offres de cabinets et courtiers partenaires licenciés dans leur province. Le service est gratuit et sans obligation.
Comparez les protections offertes pour votre véhicule avant l'hiver.
Comparer l'auto →À lire aussi : Assurance auto au Québec · Assurance habitation au Québec · Assurance véhicules récréatifs
Une seule requête
Remplissez un profil unique. On interroge les assureurs à votre place — vous ne recommencez jamais.
Sans engagement
Comparer ne vous engage à rien. Vous choisissez qui contacter — ou personne. On ne revend pas votre numéro.
Réseau pan-canadien
Auto, habitation, moto, VR. Des cabinets et courtiers partenaires licenciés partout au pays.
Le meilleur prix vous attend.
Comparez en 3 minutes. Choisissez votre couverture. Aucun rappel commercial forcé.